
Cuando empezamos a buscar una vivienda y necesitamos financiación, tarde o temprano aparece una de las preguntas más importantes de todo el proceso: ¿qué es mejor, hipoteca variable o fija?
No existe una única respuesta válida para todos los compradores. La elección dependerá de nuestra situación económica, del plazo durante el que queramos mantener la financiación, de nuestra tolerancia a posibles cambios en la cuota y, por supuesto, de las condiciones concretas que nos ofrezca cada entidad.
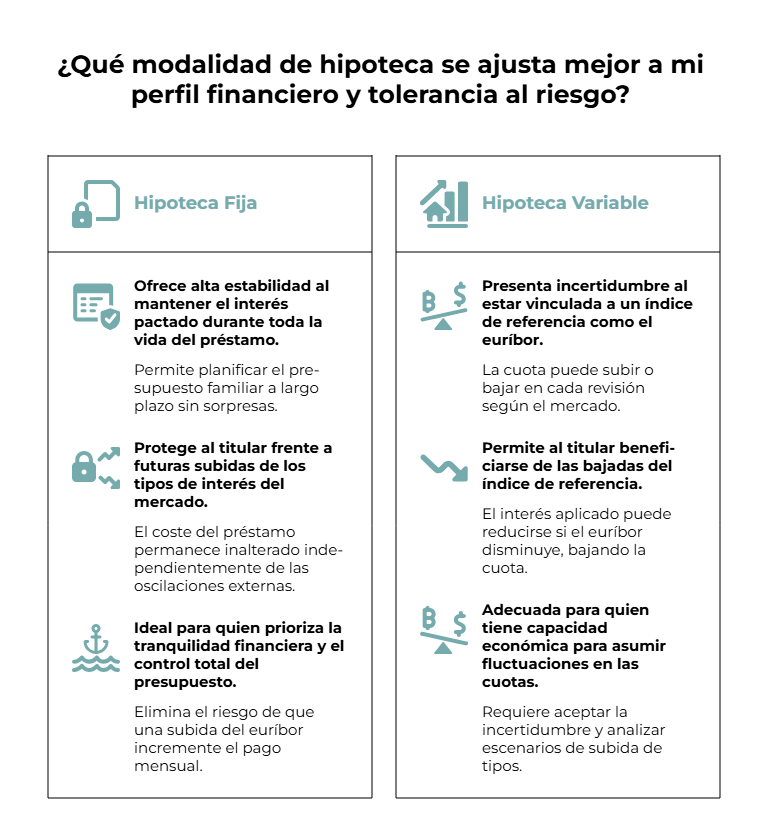
Una hipoteca fija nos permite conocer desde el principio el tipo de interés que pagaremos durante toda la vida del préstamo. Una variable, en cambio, está vinculada normalmente a un índice de referencia, habitualmente el euríbor, por lo que su coste puede cambiar con el tiempo. El Banco de España señala precisamente esta diferencia como uno de los elementos fundamentales que debemos valorar antes de contratar una hipoteca.
Por tanto, decidir qué es mejor, hipoteca variable o fija no consiste simplemente en comparar qué cuota es más baja hoy. Debemos analizar qué puede ocurrir durante los próximos años y qué estructura financiera encaja mejor con nuestra situación.
¿Qué diferencia hay entre una hipoteca fija y una variable?
La principal diferencia está en cómo se calcula el interés que pagaremos.
En una hipoteca a tipo fijo, el tipo de interés pactado se mantiene durante toda la duración del préstamo. Esto significa que, si mantenemos las mismas condiciones contractuales, las variaciones generales de los tipos de interés no modificarán nuestra cuota por ese motivo.
Esta característica aporta previsibilidad. Desde el primer momento podemos saber cuál será el pago hipotecario y organizar nuestro presupuesto a largo plazo con mayor facilidad.
En una hipoteca variable, el interés está formado generalmente por un índice de referencia más un diferencial establecido por el banco. En España, el euríbor a doce meses es el índice más utilizado como referencia en este tipo de préstamos.
Por ejemplo, podríamos encontrarnos con una hipoteca cuyo interés sea euríbor más un determinado diferencial. Cuando llegue el momento de revisar el préstamo, normalmente cada seis o doce meses según el contrato, la cuota se recalculará teniendo en cuenta el valor correspondiente del índice.
Si el euríbor sube, la cuota puede aumentar. Si baja, podemos beneficiarnos de una reducción.
¿Cómo funciona una hipoteca a tipo fijo?
Una hipoteca fija prioriza fundamentalmente la estabilidad.
Imaginemos que adquirimos una vivienda y contratamos una financiación a veinte o veinticinco años con un determinado interés fijo. Sabremos desde el principio cuál será nuestra cuota mensual, siempre que no realicemos modificaciones posteriores sobre el préstamo.
Esta previsibilidad puede resultar especialmente interesante cuando queremos conocer con precisión el coste mensual de nuestra vivienda.
También nos protege frente a futuras subidas de los tipos de interés. Si el mercado cambia y los tipos aumentan, nuestra hipoteca continuará aplicando las condiciones que firmamos inicialmente.
La contrapartida es que tampoco nos beneficiaremos automáticamente de las posibles bajadas de los tipos. Si las nuevas hipotecas comienzan a ofrecer condiciones más favorables, nuestro préstamo continuará con el interés contratado, salvo que negociemos posteriormente una modificación, novación o cambio de entidad.
Por este motivo, cuando analizamos qué es mejor, una hipoteca variable o fija, debemos preguntarnos cuánto valoramos la seguridad de conocer nuestra cuota frente a la posibilidad de aprovechar futuros movimientos del mercado.
¿Cómo funciona una hipoteca variable?
En una hipoteca variable aceptamos que el coste del préstamo pueda evolucionar.
El Banco de España explica que este tipo de financiación suele establecerse mediante la suma de un índice de referencia y un diferencial constante.
Supongamos, de forma simplificada, que nuestro contrato establece un interés equivalente al euríbor más un diferencial. Cada vez que corresponda realizar una revisión, el banco calculará nuevamente el interés aplicable atendiendo al valor del índice establecido en el contrato.
Esto significa que nuestra cuota no tiene por qué mantenerse constante durante toda la vida del préstamo.
Precisamente por ese motivo, en las hipotecas variables debemos analizar no solo cuánto pagaríamos inicialmente, sino también nuestra capacidad para asumir una cuota superior si los tipos aumentasen.
De hecho, para las hipotecas variables existe documentación específica que permite mostrar mediante simulaciones cómo podría cambiar la cuota ante distintos escenarios de tipos. El Banco de España advierte de que estas simulaciones son orientativas y no predicciones sobre la evolución futura del mercado.
Ventajas de una hipoteca fija
La principal ventaja es la tranquilidad financiera.
Conocer la cuota facilita la planificación del presupuesto familiar y elimina el riesgo de que una subida del euríbor incremente nuestro pago mensual.
Esto puede cobrar especial importancia cuando el importe financiado es elevado. Una variación relativamente pequeña del tipo de interés puede representar una diferencia considerable cuando hablamos de préstamos de varios cientos de miles de euros.
En operaciones inmobiliarias de gama alta, como muchas de las que encontramos en la Costa del Sol, debemos analizar especialmente este punto. No es lo mismo asumir una variación en una financiación reducida que hacerlo sobre un capital pendiente considerable.
La hipoteca fija también simplifica nuestra planificación a largo plazo. Podemos integrar la cuota dentro de nuestros gastos recurrentes sabiendo que las oscilaciones del mercado no modificarán directamente ese pago.
Sin embargo, esta estabilidad tiene que analizarse junto con el precio al que nos la ofrece la entidad.
Ventajas de una hipoteca variable
La hipoteca variable presenta una característica que puede resultar atractiva: podemos beneficiarnos de las bajadas del índice de referencia.
Si el euríbor disminuye y llega el momento de revisar nuestra hipoteca, el interés aplicado puede reducirse y, con él, nuestra cuota mensual.
Además, las condiciones iniciales de una hipoteca variable pueden ser diferentes de las ofrecidas para una fija, por lo que no debemos descartar ninguna modalidad sin comparar previamente las ofertas reales disponibles.
Ahora bien, esa posible ventaja implica aceptar incertidumbre.
La evolución del euríbor depende de múltiples factores económicos y monetarios y no podemos conocer con seguridad cuál será dentro de cinco, diez o veinte años. El propio Banco de España señala entre los factores que influyen en su evolución las decisiones del Banco Central Europeo, la inflación, las condiciones de liquidez y la situación del mercado interbancario.
Por eso, una hipoteca variable debe analizarse teniendo en cuenta diferentes escenarios, no únicamente la cuota del primer año.
Entonces, ¿qué es mejor, hipoteca variable o fija?
La respuesta depende de nuestra situación.
Una hipoteca fija puede encajar mejor cuando nuestra prioridad es mantener una cuota estable y queremos evitar que las posibles subidas de los tipos afecten a nuestro presupuesto.
Una hipoteca variable puede plantearse cuando tenemos capacidad económica para asumir fluctuaciones en las cuotas y consideramos adecuadas las condiciones ofrecidas por la entidad.
No debemos tomar la decisión únicamente a partir de una previsión sobre si el euríbor va a subir o bajar.
Predecir con precisión cuál será la evolución de los tipos durante veinte o treinta años es imposible. Por eso resulta más prudente estudiar nuestra propia capacidad financiera.
Debemos preguntarnos qué ocurriría si nuestra cuota mensual aumentase de forma relevante. Si ese escenario comprometiese nuestro presupuesto, ese riesgo debería formar parte de la decisión.
También debemos plantearnos durante cuánto tiempo esperamos mantener la vivienda y la financiación. No todas las personas que contratan una hipoteca a treinta años permanecen treinta años con ese mismo préstamo. Puede producirse una venta, una amortización anticipada o una modificación de las condiciones.
La TAE puede ayudarnos a comparar hipotecas
Otro error frecuente consiste en fijarnos únicamente en el tipo de interés anunciado por el banco.
Para comparar distintas ofertas debemos revisar el conjunto de condiciones.
Aquí cobra especial importancia la TAE, ya que incorpora, además del tipo de interés nominal, determinados gastos y comisiones asociados y permite disponer de una referencia más completa sobre el coste de la operación.
También debemos estudiar las posibles vinculaciones.
Algunas entidades pueden aplicar determinadas condiciones si domiciliamos ingresos, contratamos seguros u otros productos financieros. Debemos calcular si esas vinculaciones realmente nos compensan y cuál será su coste durante el tiempo que las mantengamos.
Por tanto, comparar hipotecas significa estudiar la operación completa, no únicamente el porcentaje que aparece destacado en la oferta comercial.
¿Y qué es una hipoteca mixta?
Entre la fija y la variable encontramos una tercera alternativa: la hipoteca mixta.
En este caso, durante un periodo inicial se aplica un tipo fijo. Posteriormente, el préstamo pasa a funcionar con un tipo variable vinculado normalmente a un índice de referencia más un diferencial.
Por ejemplo, podemos contratar una hipoteca con diez años iniciales a tipo fijo y un periodo posterior a tipo variable.
Esta modalidad combina características de las dos anteriores, pero también debemos analizarla con la misma prudencia. Una cuota atractiva durante el tramo fijo no nos indica necesariamente cuánto pagaremos cuando comience el periodo variable.
Si valoramos esta opción, debemos saber qué diferencial se aplicará después, qué índice utilizará el préstamo y qué capital previsiblemente tendremos pendiente cuando termine el periodo fijo.
| Aspecto | Hipoteca fija | Hipoteca variable | Hipoteca mixta |
|---|---|---|---|
| Tipo de interés | Se mantiene fijo durante toda la vida del préstamo | Varía según el índice de referencia, normalmente el euríbor, más un diferencial | Es fijo durante los primeros años y después pasa a ser variable |
| Cuota mensual | Estable y previsible | Puede subir o bajar en cada revisión | Estable durante el tramo fijo y variable posteriormente |
| Influencia del euríbor | No afecta directamente a la cuota | Sí, puede aumentar o reducir la cuota | No afecta durante el periodo fijo, pero sí cuando comienza el tramo variable |
| Principal ventaja | Permite conocer desde el principio cuánto pagaremos | Podemos beneficiarnos si bajan los tipos de interés | Combina un periodo inicial estable con un tramo posterior variable |
| Principal aspecto a valorar | No nos beneficiamos automáticamente de una futura bajada de los tipos | Debemos poder asumir posibles incrementos de la cuota | Debemos analizar especialmente qué condiciones se aplicarán al finalizar el periodo fijo |
| Previsibilidad | Alta | Menor | Alta al principio y menor posteriormente |
| Perfil al que puede adaptarse | Quien prioriza estabilidad y control del presupuesto | Quien puede asumir fluctuaciones y acepta la incertidumbre de los tipos | Quien busca estabilidad durante los primeros años y acepta posteriormente un tipo variable |
| Qué debemos comparar | TIN, TAE, plazo, comisiones y vinculaciones | Diferencial, índice de referencia, TAE, revisiones, comisiones y vinculaciones | Duración del tramo fijo, interés inicial, diferencial posterior, TAE, comisiones y vinculaciones |
¿Qué debemos analizar antes de elegir nuestra hipoteca?
Antes de decidir qué es mejor, hipoteca variable o fija, debemos conocer nuestras propias cifras.
Lo primero es determinar cuánto necesitamos financiar y qué porcentaje supone respecto al valor de la vivienda. Después debemos estudiar qué cuota podemos pagar cómodamente sin comprometer el resto de nuestra economía.
No recomendamos calcular la capacidad financiera utilizando únicamente el escenario más favorable.
Una vivienda genera otros gastos además de la hipoteca: impuestos, comunidad de propietarios, suministros, seguros, mantenimiento y posibles reparaciones. En viviendas situadas en urbanizaciones premium pueden existir además servicios, instalaciones y cuotas comunitarias que debemos integrar en nuestro presupuesto.
El objetivo no debería ser averiguar cuál es la cuota máxima que somos capaces de pagar, sino qué estructura financiera nos permite disfrutar de la propiedad manteniendo una situación económica cómoda.
Hipoteca y compra de vivienda en la Costa del Sol
Cuando compramos una propiedad en la Costa del Sol, especialmente si hablamos de una segunda residencia, una vivienda premium o de un comprador internacional, la financiación debe analizarse como una parte más de la operación.
El importe de la hipoteca, la fiscalidad de la adquisición, el capital que queremos conservar disponible después de la compra y nuestros planes a medio y largo plazo están relacionados.
Por eso, resulta conveniente estudiar la financiación antes de comprometernos definitivamente con una propiedad.
En RH Privé Estates entendemos la compra de una vivienda como un proceso global. Nuestro trabajo no termina enseñando propiedades: buscamos comprender qué tipo de hogar encaja con cada comprador y acompañarle durante las diferentes fases de la adquisición.
Mantenemos alianzas estratégicas con destacadas entidades bancarias para simplificar cada etapa del proceso a nuestros clientes. Todos los bancos con los que colaboramos disponen de un departamento especializado en atención a clientes extranjeros que atiende en su propio idioma y ofrece beneficios exclusivos para clientes de RH Privé, extensibles también a los propietarios nacionales. No dudes en consultar con nuestros agentes comerciales para recibir asesoramiento personalizado.
Una buena decisión inmobiliaria empieza por encontrar la vivienda adecuada, pero también por abordar la operación con toda la información necesaria.
Preguntas frecuentes sobre hipoteca fija o variable
¿Qué es mejor, hipoteca variable o fija en 2026?
No existe una modalidad que sea automáticamente mejor para todos los compradores. La hipoteca fija proporciona estabilidad en la cuota, mientras que la variable permite beneficiarse de eventuales descensos del índice de referencia, pero también implica asumir el riesgo de futuras subidas. La elección debe realizarse atendiendo a las condiciones concretas disponibles y a nuestra capacidad financiera.
¿Qué pasa con una hipoteca variable si sube el euríbor?
Si nuestra hipoteca está referenciada al euríbor, una subida del índice puede incrementar el interés aplicado cuando llegue la correspondiente revisión y, como consecuencia, aumentar la cuota. La magnitud del cambio dependerá del capital pendiente, del plazo restante, del diferencial y de las condiciones del contrato.
¿Y si baja el euríbor?
Una bajada del euríbor puede reducir el tipo aplicado a una hipoteca variable en su siguiente revisión y disminuir la cuota, siempre de acuerdo con las condiciones establecidas en el préstamo.
¿En una hipoteca fija siempre pago la misma cuota?
En términos de tipo de interés, la principal característica de una hipoteca fija es que el interés pactado permanece constante durante la vida del préstamo. Esto proporciona estabilidad frente a las variaciones generales de los tipos. Debemos revisar, no obstante, todas las condiciones contractuales y posibles productos asociados.
¿Qué hipoteca tiene más riesgo, fija o variable?
La hipoteca variable introduce mayor incertidumbre respecto a la evolución futura de la cuota porque depende de un índice de referencia. La fija elimina ese riesgo relacionado con los movimientos de los tipos, aunque debemos comparar el coste y las condiciones concretas de cada oferta.
¿Merece la pena una hipoteca mixta?
Puede resultar adecuada en determinados casos, pero debemos estudiar tanto el periodo inicial a tipo fijo como las condiciones que se aplicarán cuando comience el tramo variable. No conviene valorar una hipoteca mixta únicamente por la cuota de sus primeros años.
¿Debemos elegir la hipoteca antes de buscar vivienda?
No es imprescindible tener contratada la financiación, pero sí resulta recomendable conocer previamente nuestro presupuesto, capacidad de endeudamiento y las condiciones de financiación a las que podríamos acceder. Esto nos permite buscar propiedades dentro de un rango económico realista y afrontar una posible reserva o negociación con mayor seguridad.
